


وقتی هیچیک از اطرافیانش زیر بار ضمانت نرفتند، پای مرتضی به بازار دلالان مقابل دادگاه باز شد؛ جایی که ضامن و وثیقه هم مثل خودِ وام، نقد معامله میشود. او میگوید: «ضامنی پیدا کردم که ۱۰۰ میلیون تومان نقد گرفت و سند آپارتمانم را هم گرو برداشت. اما بعداً فهمیدم سندم را به دیگری اجاره داده تا زندانیاش را به مرخصی بیاورد. این وام تمام زندگیام را نابود کرد و سالها زمان برد تا تازه به نقطه صفر برگردم.»
قصه مرتضی، روایت هزاران شهروندی است که در تله بازار غیررسمی اعتبار گرفتار شدهاند. هرچند بانک مرکزی با استناد به بخشنامههای نظارتی، خرید و فروش وام را غیرقانونی میداند و مدام نسبت به کلاهبرداری و سوءاستفاده از مدارک هویتی هشدار میدهد، اما واقعیت کف خیابان گواه دیگری است؛ دستورالعملهای کاغذی هیچگاه حریف استیصال جامعهای نمیشوند که برای تامین نقدینگی به هر دری میزند.
دلالی علنی وام؛ یکسوم پول پیش از دریافت دود میشود
بازار سیاه وام در ایران دو رویه دارد؛ یکی معامله غیررسمی وامهای حمایتی مثل ازدواج و مسکن که قابل انتقال نیستند و فقط با قرارداد دستی بین خریدار و فروشنده ردوبدل میشوند.
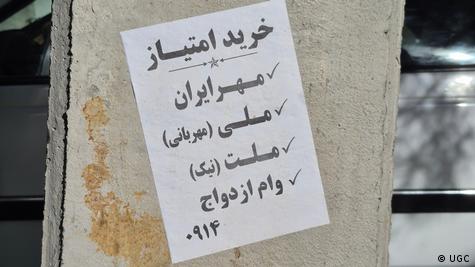
دیگری انتقال راحت “امتیاز گردش حساب” در بانکهایی مانند مهر، رسالت و ملت است. جایی که فروشنده امتیاز وامش را با یک کلیک در اپلیکیشن بانکی منتقل میکند و پولش را نقد میگیرد.
کیارش، صاحب یک کافینت در تهران که هر روز با این مشتریان سروکار دارد، حسابوکتاب یک وام ۱۰۰ میلیونی ۲۴ ماهه را اینطور خلاصه میکند: «فروشنده امتیاز وامش را ۳۵ میلیون میفروشد و دلال هم دو، سه میلیونی برمیدارد. یعنی خریدار همان اول باید ۳۸ میلیون نقد بدهد تا ۶۲ میلیون دستش را بگیرد.»
اما ماجرا به همینجا ختم نمیشود. خریدار ۶۲ میلیون تومان، تازه باید به دنبال ضامن از کارمند تا کاسب بگردد که آنها هم برای ضمانت پول جداگانهای میگیرند. در نهایت، خریدار با پولی به مراتب کمتر از ۶۰ میلیون تومان از بانک بیرون میآید، اما باید ۱۰۴ میلیون تومان را با اقساط ماهیانه ۴ میلیون و ۳۳۳ هزار تومان پس بدهد.
در وامهای سنگینتر، بانکها چکهای ضمانت بیشتری میخواهند. به گفته کیارش، عطش نقدینگی چنان در جامعه بالاست که دلالی وام دیگر پنهانی نیست: «در جاهایی مثل میدان آردی، عدهای رسماً مغازه زدهاند و کارشان فقط خرید و فروش وام است و پول خوبی هم به جیب میزنند.»


قرض برای صاف کردن قرض؛ وقتی حقوقبگیران در تله بدهی میافتند
مشتریان بازار سیاه وام فقط جوانان جویای کار نیستند. سقوط قدرت خرید، کارمندان و حقوقبگیران را هم برای سرپا نگه داشتن زندگی به این بازار کشانده است. در اقتصادی که ریال مدام آب میرود، خیلیها وام بلندمدت را تنها سپر بلای تورم میدانند، اما فشار معیشت در عمل آنها را در گرداب “وام جدید برای تسویه وام قدیم” غرق میکند.
منیره، معلم و زن سرپرست خانوار در سنندج، نمونه بارز همین سراب اقتصادی است. حقوق ماهانهاش ۲۲ میلیون تومان است اما بعد از کسر اقساط، فقط ۱۲ میلیون تومان ته حسابش میماند. او با این توجیه که وام در برابر تورم برنده است، بارها زیر بار قرض رفته، اما وقتی فشار اقساط امانش را برید، تصمیم گرفت امتیاز یک وام ۳۰۰ میلیونی با اقساط طولانیتر را بخرد.
منیره ۱۰۰ میلیون تومان از این وام را همان روز اول به دلال داد. اما برخلاف فرمولهای اقتصادی که میگویند با پول وام باید طلا و دارایی خرید تا از تورم جلو افتاد، او با ۲۰۰ میلیونِ باقیمانده فقط توانست بدهیهای قبلیاش را صاف کند.
در واقع این معلم سنندجی یکسوم از اصل پول را به دلال داد تا فقط وامهای کوتاهمدتش را با یک بدهی بلندمدت جابهجا کند، بلکه ماهانه یکی دو میلیون تومان بیشتر برای خرج روزمره دستش بماند.

رانت تورم؛ وقتی استقراض به ماشین تولید ثروت تبدیل میشود
اما چرا با وجود این همه هزینه و دردسر، عطش خرید وام نمیخوابد؟ پاسخ در یک واقعیت تلخ اقتصادی خلاصه میشود: جا ماندن سود بانکی از تورم.
اشکان نظامآبادی، روزنامهنگار اقتصادی در گفتوگو با دویچه وله این پدیده را “نرخ بهره منفی” مینامد. او توضیح میدهد وقتی سود بانکی نهایتاً ۳۵ درصد است اما تورم کالاها و داراییها گاه دهها درصد بالاتر میرود، وامگیرنده عملاً از تورم جلو میافتد: «همین مکانیزم، وام را از یک ابزار سالم تامین مالی، به ماشین سوداگری تبدیل کرده است.»
این فرمول بهشت رانتخواران است. اشخاص صاحبنفوذ تسهیلات کلان میگیرند، درجا طلا و ملک میخرند و بعد از سقوط ارزش ریال، بدهی بیارزششدهشان را با بانک صاف میکنند.
نظامآبادی برای نشان دادن عمق این بیعدالتی به یک آمار تکاندهنده استناد میکند: «سهم وامهای خرد مردمی از کل تسهیلات کشور فقط ۱۷ درصد است. در مقابل، طبق گزارش تحقیق و تفحص مجلس، بانکها تنها در سال ۱۴۰۲ حدود ۹۰ هزار میلیارد تومان، بهطور متوسط نفری ۴۰۰ میلیون تومان به کارمندان خودشان وام دادهاند؛ آن هم در حالی که یک جوان عادی باید ماهها پشت سدهای بانکی بماند.»
در کنار این تکالیف بدون پشتوانه دولت به بانکها برای پرداخت وام ازدواج، صفهای چندصدهزار نفری ساخته و زوجهای جوان را ناچار کرده امتیاز وامشان را برای تامین مخارج اولیه زندگی در بازار سیاه بفروشند.
اما روی دیگر و تلختر این سقوط قدرت خرید، دکان جدیدی به نام “لندتک” (پلتفرمهای خرید اعتباری) است؛ شرکتهایی که حتی خرید گوشت و لبنیات مردم را هم قسطی کردهاند. به گفته نظامآبادی، سود موثر این پلتفرمها با احتساب هزینههای پنهان گاه به ۱۰۰ درصد میرسد: «این یعنی فقر و استیصال مردم، حالا به یک مدل کسبوکار جدید و پرسود تبدیل شده است.»


وقتی حق دسترسی به وام کالا میشود
از نگاه اقتصاددانان، بازار سیاه وام با بگیروببندهای پلیسی و مسدود کردن سایتهای آگهی جمع نمیشود. چرا که این بازار، واکنش طبیعی اقتصاد به سیاستهای دستوری است.
احمد علوی، اقتصاددان در گفتوگو با دویچه وله توضیح میدهد که وقتی دولت سود بانکی را به زور پایینتر از تورم نگه میدارد، تقاضا برای وام منفجر میشود.
اما بانکها به جای پرداخت وام، با سنگاندازی و طلب کردن ضامنهای متعدد، جوانان و افراد بدون شغل رسمی را از صف بیرون میکنند. نتیجه این بنبست، تولد بازاری است که در آن “حق دسترسی به پول”، خودش به یک کالای قابل معامله تبدیل میشود.
به گفته علوی، در چنین سیستمی سود اقتصادی نه از کار و تولید، که از برخورداری از “رانت دریافت وام” به دست میآید.
او این کالایی شدن اعتبار را دارای سه ضربه مهلک برای جامعه میداند: نخست اینکه هزینه واقعی وام برای مردم به شدت بالا میرود. دوم وامهای حمایتی مثل ازدواج و مسکن به جای اقشار نیازمند، به جیب کسانی میرود که پول نقد برای خرید امتیاز آن دارند.
اما سومین و خطرناکترین پیامد، دردسرهای حقوقی است: «در وامهای غیرقابل انتقال، پول دست خریدار است اما وام به نام فروشنده میماند. اگر خریدار قسط ندهد، قانون یقه فروشنده و ضامنش را میگیرد که نتیجهاش انبوه پروندههای قضایی و محرومیتهای بانکی است.»
در نهایت این بازار سیاه آینه تمامنمای اقتصاد بیمار ایران است؛ اقتصادی که در آن جوانان از هر دو طرف بازندهاند. چه فروشندهای که از سر ناچاری امتیاز وام ازدواجش را به ثمن بخس حراج میکند و چه خریداری که زیر بار بدهیهای گرانقیمت کمر خم میکند.
تا زمانی که نظام بانکی به جای اعتبارسنجی واقعی بر مدار رانت و ضامن میچرخد و تورمارزش ریال را میبلعد، بخشنامههای تهدیدآمیز بانک مرکزی فقط روی کاغذ اعتبار دارند و بازار سیاه وام به عنوان آخرین طناب پوسیده برای بقای مردم، پابرجا خواهد ماند.

